E se queste nuove Tech Made in Italy diventano unicorni…
Quando abbiamo iniziato a lavorare all’Italian Tech Landscape® 2026, uno dei dati che più mi interessava non era tanto sapere quante aziende tecnologiche italiane avessero già superato la valutazione di un miliardo, quanto capire quante potessero essere nelle condizioni di farlo nei prossimi anni. È una differenza apparentemente sottile, ma importante: fotografare un ecosistema significa raccontare ciò che è già accaduto; analizzarlo significa provare a capire ciò che sta maturando sotto la superficie.
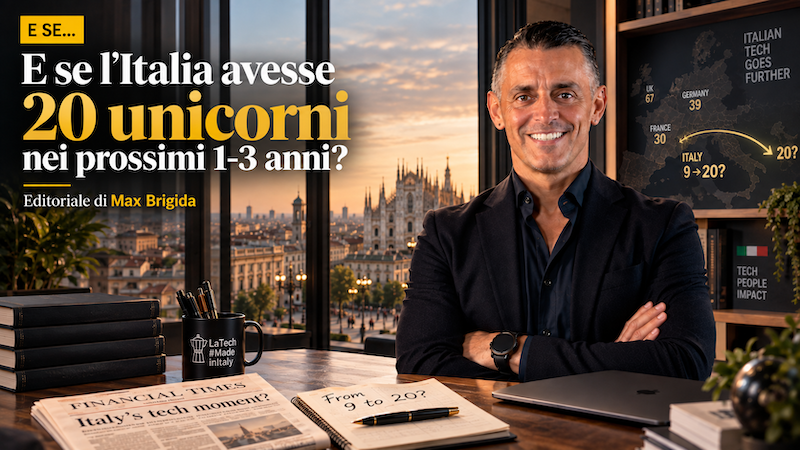
La fotografia scattata dal report mostrava 9 Unicorn italiani. Un numero ancora distante dai principali ecosistemi tecnologici europei: 30 in Francia, 39 in Germania e 67 nel Regno Unito. Ma accanto a quei nove abbiamo individuato anche una fascia di aziende che, sulla base di crescita, ricavi, settore e valutazione, presentavano caratteristiche interessanti per diventare la generazione successiva. Le abbiamo definite Soon-Unicorn.
Non era una previsione su ciascuna azienda e tantomeno una garanzia. Era piuttosto l’indicazione che, sotto i nove nomi già arrivati al miliardo, esisteva un secondo livello dell’ecosistema che meritava attenzione.
A distanza di pochi mesi, uno di quei nomi ha già cambiato categoria. Exein, che avevamo inserito tra i Soon-Unicorn, ha raccolto 270 milioni di dollari raggiungendo una valutazione di 1,7 miliardi.
È un singolo caso e sarebbe metodologicamente sbagliato trasformarlo nella dimostrazione di una tendenza. Ma è sufficiente per tornare alla fotografia di marzo e porsi una domanda che allora poteva sembrare molto più teorica: e se nei prossimi 1-3 anni gli unicorni italiani non fossero più nove, ma venti?
Il numero 20 conta meno di quanto sembri
Gli unicorni hanno avuto un enorme successo mediatico perché permettono di misurare con un numero qualcosa di molto più complesso. Un miliardo di dollari è una soglia semplice da comprendere, facile da confrontare e altrettanto facile da comunicare. Ma utilizzare il numero degli unicorni come unico indicatore della qualità di un ecosistema sarebbe un errore.
Una valutazione privata non equivale automaticamente alla creazione di valore industriale. Non ci dice da sola quanto un’azienda fatturi, quanto sia profittevole, quanta tecnologia proprietaria abbia sviluppato o quale capacità abbia di mantenere nel tempo la propria posizione competitiva.
Per questo, quando nell’Italian Tech Landscape® abbiamo affrontato il tema, la questione non era semplicemente aumentare il numero di aziende sopra il miliardo. Il report indica infatti 15-18 Unicorn come obiettivo realistico per ridurre lo scale gap dell’Italia rispetto ai principali ecosistemi europei, ma associa quel risultato ad altre condizioni: oltre 3 miliardi di euro annui di Venture Capital, una maggiore disponibilità di growth equity, una posizione più forte nelle infrastrutture AI e una capacità decisamente superiore di portare il software italiano sui mercati internazionali.
Letti in questo modo, i 15-18 unicorni non sono l’obiettivo. Sono una possibile conseguenza.
Ed è proprio da qui che nasce la provocazione dei 20.
Il vero indicatore da osservare è ciò che sta crescendo sotto
Per capire se uno scenario del genere possa avere qualche fondamento, bisogna allontanarsi per un momento dagli unicorni e osservare la struttura che li dovrebbe generare.
L’Italian Tech Landscape® censisce 1.652 soluzioni tecnologiche appartenenti a 669 aziende, distribuite in 30 categorie e 389 città, con oltre 70.000 addetti. Ancora più interessante è l’evoluzione della mappatura: le Tech rappresentate sono passate dalle 245 della prima edizione del 2024 alle 1.020 del 2026.
Naturalmente questo aumento riflette anche l’ampliamento della ricerca e della capacità di mappatura. Non sarebbe corretto interpretarlo come se il numero delle aziende tecnologiche italiane fosse quadruplicato in due anni. Ma il dato rende visibile qualcosa che spesso sfugge nel racconto dell’innovazione italiana: la base è molto più profonda di quanto la rappresentazione pubblica del nostro Paese lasci immaginare.
Ed è dalla profondità della base che nascono le aziende di scala.
Un ecosistema con poche decine di imprese innovative può produrre qualche eccellenza. Un ecosistema con centinaia di aziende, migliaia di soluzioni, decine di migliaia di professionisti e competenze distribuite tra AI, cybersecurity, enterprise software, fintech, robotica e Deep Tech aumenta invece la probabilità che alcune di quelle imprese raggiungano dimensioni internazionali.
Il punto, quindi, non è trovare undici aziende da aggiungere alle nove esistenti. È capire se la macchina che dovrebbe produrle sta diventando abbastanza grande e abbastanza efficiente.
È sulla scala che l’Italia deve ancora dimostrare tutto
Qui, però, termina la parte più rassicurante dell’analisi.
L’Italia continua ad avere un problema strutturale nel passaggio dalla buona impresa tecnologica alla grande impresa tecnologica internazionale. Siamo diventati più capaci di creare startup e stiamo costruendo una generazione interessante di scaleup, ma quando servono round da 50, 100 o 200 milioni per accelerare l’espansione internazionale, il mercato domestico del capitale mostra ancora i propri limiti.
Non a caso l’Italian Tech Landscape® individua proprio nella costruzione di una late-stage capital machine una delle priorità per il Paese.
È probabilmente qui che si deciderà se venti unicorni resteranno una provocazione editoriale oppure diventeranno uno scenario possibile.
Perché l’Italia non sembra avere un problema di idee. E probabilmente non ha nemmeno un problema di capacità tecnologica. Il problema arriva quando bisogna trasformare entrambe in organizzazioni globali, assumere centinaia di persone, entrare contemporaneamente in più mercati, acquisire concorrenti, costruire strutture commerciali internazionali e sostenere per anni investimenti molto superiori ai ricavi.
Creare tecnologia e scalare un’azienda tecnologica sono due competenze differenti.
La seconda è quella sulla quale dobbiamo ancora maturare.
Exein è interessante proprio per questo
È anche il motivo per cui considero il caso Exein più interessante della semplice etichetta di “nuovo unicorno”.
Una società nata a Roma nel campo della cybersecurity embedded è riuscita ad attirare un round internazionale da 270 milioni di dollari e a raggiungere una valutazione di 1,7 miliardi. Non perché qualcuno abbia deciso improvvisamente di scommettere sull’Italia, ma perché opera in un mercato globale strategico e ha costruito una tecnologia che gli investitori ritengono possa competere su quella scala.
Questa distinzione è fondamentale.
Se vogliamo arrivare a venti unicorni, non dobbiamo costruire aziende per raggiungere la valutazione di un miliardo. Dobbiamo costruire aziende abbastanza rilevanti nei propri mercati perché il miliardo diventi una conseguenza della loro crescita.
È molto diverso.
Ed è probabilmente anche il modello più interessante per il Tech Made in Italy.
Non dobbiamo diventare la Silicon Valley
C’è un’altra convinzione che credo dovremmo abbandonare: l’idea che per costruire un grande ecosistema tecnologico l’Italia debba replicare quello americano.
Non accadrà. E forse non sarebbe nemmeno auspicabile.
La struttura industriale italiana è differente. Abbiamo una densità straordinaria di competenze nella manifattura, nell’automazione, nella meccanica, nella robotica, nel software gestionale, nella progettazione e nelle filiere industriali. L’AI può trasformare molte di queste competenze in qualcosa di nuovo.
Lo stesso Italian Tech Landscape® individua nell’AI applicata alla produttività industriale uno dei possibili vantaggi competitivi italiani.
Questo significa che i prossimi grandi campioni tecnologici italiani potrebbero non assomigliare affatto alle Big Tech americane. Potrebbero nascere dall’incontro tra software e industria, AI e manifattura, cybersecurity e oggetti connessi, robotica e produzione.
In altre parole, forse non dobbiamo scegliere tra la nostra storia industriale e il nostro futuro tecnologico.
Il secondo potrebbe nascere proprio dalla prima.
Cosa cambierebbe davvero con venti unicorni
Arriviamo allora alla domanda iniziale.
Immaginiamo che tra uno, due o tre anni l’Italia abbia davvero una ventina di aziende tecnologiche sopra il miliardo.
La prima conseguenza sarebbe certamente reputazionale. Per gli investitori internazionali diventerebbe più difficile considerare l’Italia un mercato tecnologico periferico. Ma fermarsi a questo significherebbe ancora una volta guardare soltanto la superficie.
L’effetto più importante sarebbe probabilmente interno.
Venti aziende di quella dimensione significano migliaia di persone che imparano a lavorare dentro organizzazioni tecnologiche globali. Significano manager che acquisiscono esperienza internazionale, founder con maggiore disponibilità di capitale, investitori che realizzano ritorni, dipendenti che trasformano stock option in risorse da reinvestire.
Alcuni di loro diventeranno angel investor. Altri creeranno nuove aziende. Altri ancora entreranno nei fondi. Le imprese più grandi inizieranno ad acquisire quelle più piccole.
È il momento in cui un ecosistema cambia natura: non dipende più soltanto dal capitale e dalle competenze che riesce ad attrarre dall’esterno, ma comincia a produrli al proprio interno.
Ed è questo il passaggio che considero realmente interessante.
Non da 9 a 20.
Ma da un ecosistema che produce singoli casi di successo a un ecosistema nel quale un successo contribuisce a finanziare e costruire quello successivo.
Vent’anni fa sarebbe sembrato impossibile. Tra tre anni lo sapremo.
Non so se l’Italia avrà venti unicorni nei prossimi 1-3 anni.
E credo che nessun analista serio possa affermarlo oggi con certezza.
Sappiamo però che l’Italian Tech Landscape® ne fotografava nove, che il report indicava un obiettivo realistico di 15-18 e che sotto quella prima fascia avevamo già individuato una generazione di Soon-Unicorn. Sappiamo anche che una di quelle aziende, Exein, ha attraversato la soglia pochi mesi dopo.
Sono indizi. Non prove.
Ma gli ecosistemi cambiano spesso prima che cambi la percezione che abbiamo di loro.
Per molti anni ci siamo chiesti perché l’Italia non avesse abbastanza startup, abbastanza capitale, abbastanza unicorni o abbastanza aziende tecnologiche globali.
Forse nei prossimi anni dovremo iniziare a farci una domanda diversa.
Che cosa succederebbe se cominciassimo davvero ad averle?
Perché se tra tre anni gli unicorni italiani fossero venti, probabilmente la notizia più importante non sarebbe il numero scritto in un report.
Sarebbe poter guardare indietro e accorgerci che, mentre continuavamo a discutere se l’Italia fosse o meno un Paese tecnologico, il Tech Made in Italy aveva già cominciato a diventare un’industria.